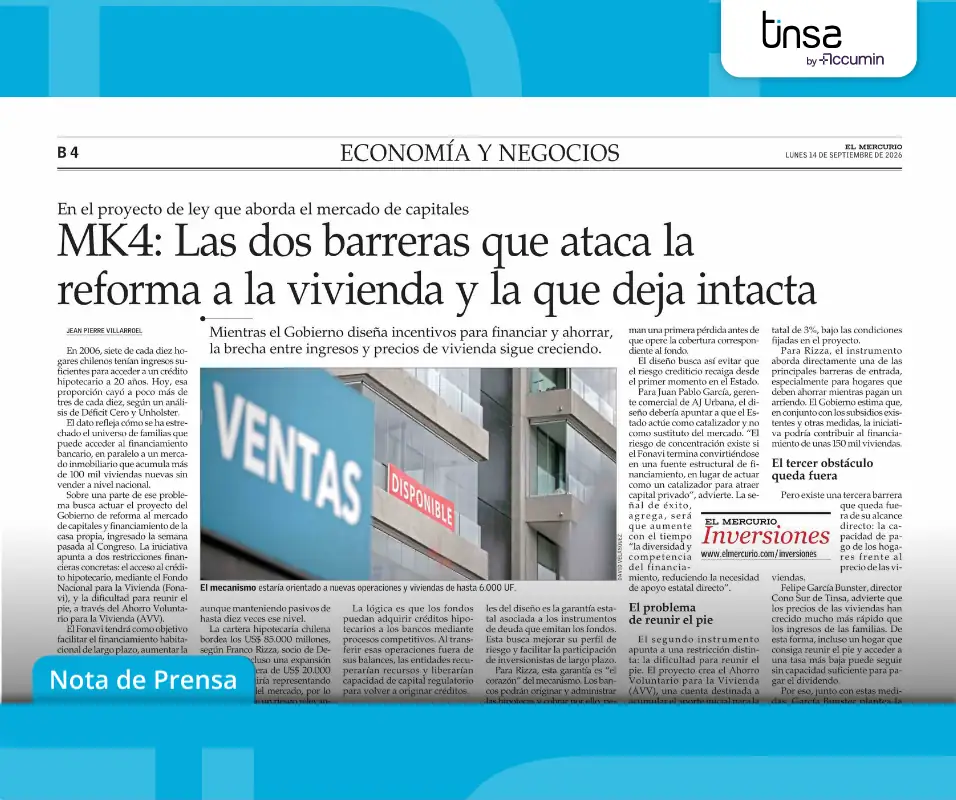
MK4: Las dos barreras que ataca la reforma a la vivienda y la que deja intacta
Compartir entrada:
La proporción de hogares chilenos con ingresos suficientes para acceder a un crédito hipotecario a 20 años cayó de siete de cada diez en 2006 a poco más de tres de cada diez actualmente, según Déficit Cero y Unholster. El escenario se da mientras el mercado acumula más de 100 mil viviendas nuevas sin vender.
Ante esta situación, el proyecto de reforma al mercado de capitales y financiamiento de la casa propia propone dos mecanismos: el Fondo Nacional para la Vivienda (Fonavi), orientado a facilitar el crédito hipotecario, y el Ahorro Voluntario para la Vivienda (AVV), destinado a apoyar la formación del pie.
Expertos valoran el rol de ambas herramientas, aunque advierten sobre el alcance de la intervención estatal y la necesidad de mantener incentivos para la participación privada.
Felipe García Bunster, director para el Cono Sur de Tinsa by Accumin, apunta a una tercera barrera que la propuesta no aborda directamente: la capacidad de pago de los hogares. Señala que los precios de las viviendas han aumentado a un ritmo mayor que los ingresos familiares, por lo que reunir el pie y acceder a una tasa menor no necesariamente resuelve la dificultad para pagar el dividendo.
Frente a ello, García Bunster plantea aumentar la oferta habitacional, reducir los costos de construcción y mejorar la localización de los proyectos.
Medio: El Mercurio Sección: Economía y Negocios Título: MK4: Las dos barreras que ataca la reforma a la vivienda y la que
deja intacta
Solicita tu tasación en línea
Ahora 10% de descuento online en tasaciones. Informe profesional con visita de perito, válido para entidades financieras.